
新租客租金指数指南: 新租客租金指数反映其数据集中新形成租赁关系的租金变化;它是市场指标,不能 “新租客租金指数”在具体房产上的结论。
租约、占用与付款证据
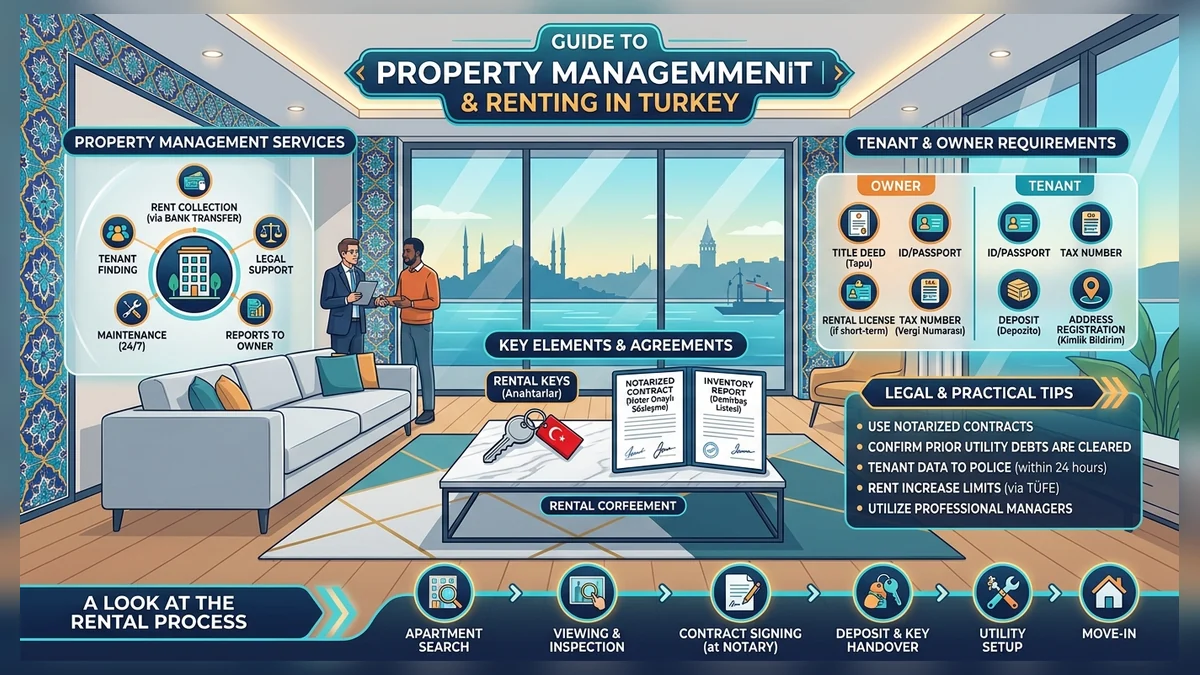
每一项事实都使用真正能够证明它的来源,并把核验结果对应到对购买、产权或成本的影响。 租赁档案应证明当前租赁关系,而不是只保存一份旧合同。 房东、租客、房屋、起租日、期限、租金、付款日、押金、补充协议和通知,都要与实际占用和付款记录相互核对。 《土耳其债务法》对住宅和有屋顶的营业场所租赁设有专门规则;若约定担保,第342条规定担保不得超过三个月租金,并规范现金担保的保管方式。
自 2023 年 9 月 1 日起,租赁纠纷在法定程序例外之外纳入诉前强制调解。 是否存在争议、搬离承诺或欠租,不能只听一方陈述;应检查原件、签署日期与环境、银行付款,以及现有诉讼、调解或执行记录。 这里的错误可能改变实际占用权、有效押金/担保状态、腾退风险,或争议和费用后的净租金收益。 应把审查主题拆成可以证明的事实:身份、日期、金额、登记状态、文件或技术状况。
付款链与收款人证明
收款人姓名、银行账户、币种、金额和汇款备注,应与合同以及卖方或合法授权的收款人对应;付款指示发生任何变化,都应在转款前通过独立渠道重新确认。 应把审查主题拆成可以证明的事实:身份、日期、金额、登记状态、文件或技术状况。 要求转入新账户、第三方账户或偏离原约定路径,是应当暂停付款的信号,直到授权和原因得到解释。 对适用的外国买方交易,TKGM 还对外汇购买证明有专门规定,因此并非所有银行回单都具有相同法律作用。
应保存汇款指令、银行确认、到账证据和把该笔款项对应到具体分期的参考信息。 这里的错误可能改变实际占用权、有效押金/担保状态、腾退风险,或争议和费用后的净租金收益。 预订金、买卖价款和中介佣金要分开记录,口头确认不能替代可审计的银行证据链。 付款路径本身就是交易尽调的一部分,而不是独立的会计小事。 每一项事实都使用真正能够证明它的来源,并把核验结果对应到对购买、产权或成本的影响。
随年度和业主身份变化的税务事项
退出投资时,某些不动产自取得之日起五年内出售,可能进入所得税法的价值增长收益规则,但需结合例外和业主具体情况判断。 每一项事实都使用真正能够证明它的来源,并把核验结果对应到对购买、产权或成本的影响。 申报表、收据和成本凭证应保留,以支持核查和转售分析。 房产税务档案不能靠一张收据证明。
市政房产税取决于税务价值、房产类别和所在地;GİB 对 2026 年计算的建筑物和土地税务价值相对于 2025 年价值设有专门上限规则。 这里的错误可能改变实际占用权、有效押金/担保状态、腾退风险,或争议和费用后的净租金收益。 因此,在交易中需要确认时,应向主管市政府取得当前价值和欠税情况,而不是把旧年度金额直接沿用。 租金收入另受 GİB 的所得税规则约束,应区分实际收到的租金、可扣除费用、选择的费用方法以及业主是居民还是非居民。 应把审查主题拆成可以证明的事实:身份、日期、金额、登记状态、文件或技术状况。
房产身份与现行登记
若由代理人办理,应把授权文件与当事人身份、授权范围和交易类型一并核对。 单元、份额、所有人或新出现的限制有任何差异,都应在付款或完成交易前重新核清。 每一项事实都使用真正能够证明它的来源,并把核验结果对应到对购买、产权或成本的影响。 TKGM 的现行土地登记记录是证明业主和不动产身份的起点,旧产权证复印件或广告描述不能替代它。
应核对姓名与身份资料或法人信息、省、市区、街区、ada/parsel,以及适用时的独立单元编号。 作出重大付款承诺前,还要读取抵押、查封、注记、地役权及其他处分限制。 Web Tapu 可用于提交买卖、抵押、继承转移等申请,但它不会把较早的登记输出变成当前证据。 这里的错误可能改变实际占用权、有效押金/担保状态、腾退风险,或争议和费用后的净租金收益。 应把审查主题拆成可以证明的事实:身份、日期、金额、登记状态、文件或技术状况。